أصل رابح تحت رحمة طروحات الحكومة
بعد 18 عامًا من محاولات البيع.. صفقة بنك القاهرة تثير التساؤلات حول القيمة العادلة

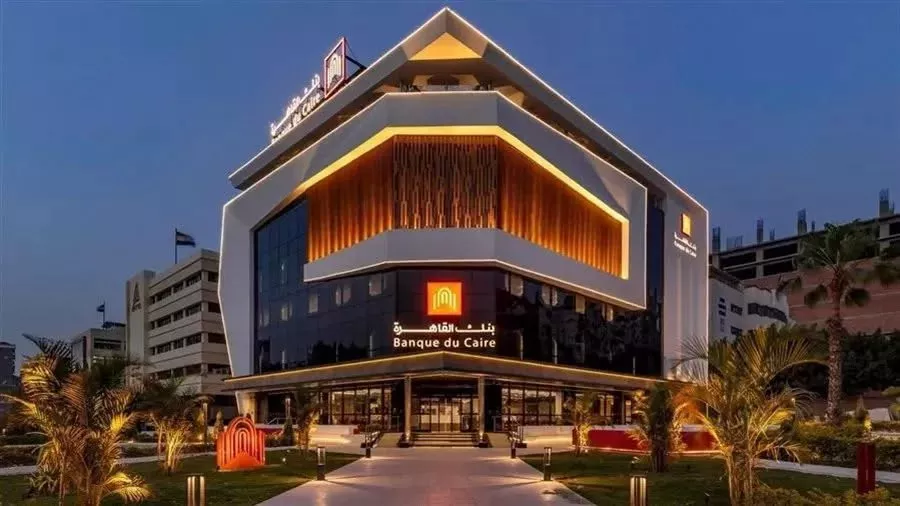
بعد 18 عامًا من تعثر محاولات البيع، و6 سنوات من التأجيل، دخل بنك القاهرة البورصة المصرية بصفقة بلغت 36.37 مليار جنيه، مقابل التخارج من 45% من رأسماله، وبينما تحتفي الحكومة بالطرح باعتباره الأكبر في تاريخ سوق المال، تثير مقارنة التقييم الحالي بعروض سابقة تساؤلات حول القيمة الحقيقية للبنك، وجدوى بيع حصة في مؤسسة مصرفية تحقق أرباحًا بمليارات الجنيهات، ومصير الحصيلة التي آلت إلى بنك مصر.
في خطوة طال انتظارها، بدأت أسهم بنك القاهرة التداول بالبورصة المصرية في 2 نوفمبر، عقب تنفيذ طرح عام وخاص شمل 45% من رأسمال بنك القاهرة، بقيمة إجمالية بلغت نحو 36.37 مليار جنيه، وبسعر 5.30 جنيه للسهم، لتصل القيمة السوقية الإجمالية للبنك إلى نحو 80.8 مليار جنيه، بما يعادل 1.46 مليار دولار وفق سعر الصرف يوم الطرح.
لكن خلف الاحتفاء الرسمي بالصفقة، تبرز مفارقة اقتصادية تستحق التوقف؛ فالقيمة الدولارية الحالية للبنك تقل بنحو 28% عن عرض الاستحواذ الذي تقدم به البنك الأهلي اليوناني عام 2008، ورفضته الحكومة آنذاك باعتباره أقل من السعر المستهدف، كما تقل بنحو 39% عن تقدير لجنة التقييم الحكومية في ذلك الوقت، وفق المقارنات الواردة بالتقرير.
18 عامًا من محاولات البيع
تعود أولى محاولات بيع بنك القاهرة إلى عام 2008، عندما تقدم البنك الأهلي اليوناني بعرض لتقييم البنك بالكامل بنحو 2.025 مليار دولار، مقابل الاستحواذ على حصة 67%. إلا أن الحكومة ألغت المزاد، بعدما لم تصل العروض إلى القيمة التي حددتها لجنة التقييم، والتي قدرت البنك بنحو 2.4 مليار دولار.
وتضمنت العروض الأخرى آنذاك نحو 1.3 مليار دولار من بنك المشرق، و1.2 مليار دولار من تحالف البنك العربي الوطني ومجموعة البنك العربي، ووفق مذكرة بحثية لشركة بلتون، نقلتها «إنتربرايز»، بلغ تقييم البنك في العرض اليوناني نحو 4.1 مرة قيمته الدفترية.
وبالمقارنة، تراجع مضاعف القيمة الدفترية في الطرح الحالي إلى نحو 1.24 مرة، وهو ما يفتح الباب أمام التساؤل بشأن أسباب هذا التراجع، وإن كانت المقارنة لا تعني بالضرورة أن الدولة باعت البنك بأقل من قيمته، لاختلاف ظروف السوق وأسعار الصرف ومؤشرات الربحية، فضلًا عن أن عرض 2008 كان يستهدف حصة مسيطرة، بينما اقتصر الطرح الحالي على حصة أقلية مع احتفاظ بنك مصر بالأغلبية.
ولم تتوقف محاولات التخارج عند هذا الحد؛ ففي 2020 استهدفت الحكومة جمع نحو 500 مليون دولار من بيع حصة تتراوح بين 20% و30%، مع إمكانية رفعها إلى 45%، لكن جائحة كورونا واضطرابات الأسواق أوقفتا العملية. وتكرر التأجيل في 2022 بفعل تداعيات الحرب الروسية الأوكرانية وتراجع شهية المستثمرين تجاه الأصول المصرية.
وفي مارس 2025، اتجهت الحكومة إلى التفاوض مع بنك الإمارات دبي الوطني للاستحواذ على حصة كبيرة، وسط تقديرات لقيمة الصفقة تراوحت بين مليار و1.5 مليار دولار، لكن المفاوضات لم تنته إلى اتفاق، بعدما أشارت تقارير إلى أن العروض لم تحقق المستهدف الحكومي الذي تجاوز ملياري دولار، فعادت الدولة إلى خيار الطرح بالبورصة.
ثمة نقطة جوهرية في هيكل العملية، وهي أن الطرح لم يتضمن زيادة رأسمال بنك القاهرة أو إصدار أسهم جديدة، وإنما تمثل في بيع بنك مصر، المالك الأصلي للبنك، جزءًا من الأسهم القائمة التي يمتلكها.
وبالتالي، فإن حصيلة البيع البالغة 36.37 مليار جنيه تؤول إلى بنك مصر، وليس إلى خزينة بنك القاهرة أو رأسماله، بينما احتفظ بنك مصر بحصة 55% تضمن استمرار سيطرته على البنك.
وتكشف هذه التفاصيل أهمية التمييز بين إدراج البنك في البورصة باعتباره خطوة لتوسيع قاعدة الملكية، وبين ضخ أموال جديدة في البنك نفسه لتمويل التوسع وزيادة قدرته على الإقراض.
تزداد أهمية التساؤلات مع قوة المؤشرات المالية لبنك القاهرة؛ إذ بلغ إجمالي أصوله 533 مليار جنيه بنهاية 2025، ووصلت محفظة القروض إلى 258 مليار جنيه، والودائع إلى 401 مليار جنيه، فيما سجل صافي الأرباح 16.1 مليار جنيه، بنمو سنوي بلغ 30%، وبلغ معدل كفاية رأس المال 22.06%.
لماذا البيع

وهنا تتباين الرؤى الاقتصادية بين اعتبار الطرح وسيلة لتحسين كفاءة إدارة الأصول العامة وتوسيع مشاركة القطاع الخاص، وبين التحذير من التخارج الجزئي من مؤسسة مصرفية رابحة تحقق تدفقات دخل مستمرة للدولة.
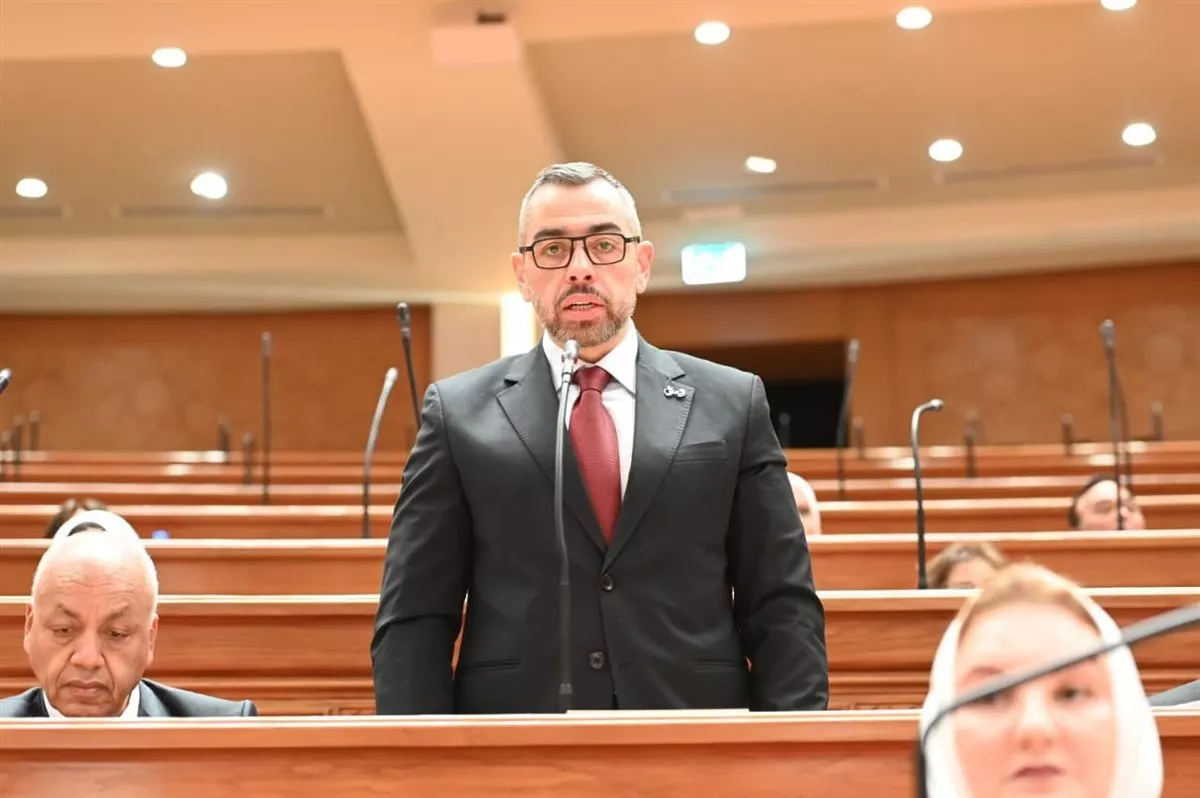
وفي هذا السياق، يرى الخبير الاقتصادي الدكتور محمد فؤاد أن تحقيق البنك أرباحًا لا يتعارض بالضرورة مع قرار التخارج من جزء من ملكيته، موضحًا أن المعيار الأساسي يتمثل في مقارنة العائد المتوقع من البيع بالعائد الذي يمكن تحقيقه من الاحتفاظ بالأصل.
ويؤكد فؤاد أن نجاح الصفقة يرتبط بوجود خطة واضحة لاستخدام الحصيلة، تتضمن مبررات التخارج وتوقيته، وأوجه توجيه الأموال، ومؤشرات قياس أثرها على الاقتصاد.
ويلفت إلى أن وثيقة سياسة ملكية الدولة تستهدف توجيه حصيلة التخارج لدعم استدامة المالية العامة وخفض المديونية وتمويل الاستثمارات ذات الأولوية، لكنه يشير إلى غياب تفاصيل كافية بشأن أوجه استخدام عائدات الصفقات السابقة، رغم إعلان تنفيذ 19 صفقة بين 2022 و2025 بحصيلة بلغت 5.86 مليار دولار.
ورغم تجاوز تغطية الشريحة العامة من طرح بنك القاهرة 27 مرة، وجذب استثمارات أجنبية ومؤسسات دولية، فإن نجاح الطرح لا ينبغي أن يقتصر على حجم الإقبال أو الأموال المحصلة.
فالاختبار الحقيقي يكمن في قدرة الحكومة على توظيف حصيلة التخارج بصورة تحقق عائدًا اقتصاديًا مستدامًا، وتنعكس على خفض أعباء الدين وزيادة الاستثمارات الإنتاجية، مع الحفاظ على كفاءة المؤسسات المصرفية واستقرارها.
وبين الاحتفاء بأكبر طرح في تاريخ البورصة المصرية، والأسئلة المتعلقة بتقييم بنك القاهرة ومصير حصيلة البيع، تبقى صفقة بنك القاهرة اختبارًا مهمًا لمدى قدرة برنامج الطروحات الحكومية على تحقيق التوازن بين تعظيم قيمة الأصول العامة، وتوسيع دور القطاع الخاص، وحماية المصالح الاقتصادية للدولة.