إكتشفت وثيقة تامين بإسمها بالصدفة
"عبير" تخسردعوى المليون جنية ضد شركة "أليانز لتأمينات الحياة مصر" بسبب طليقها

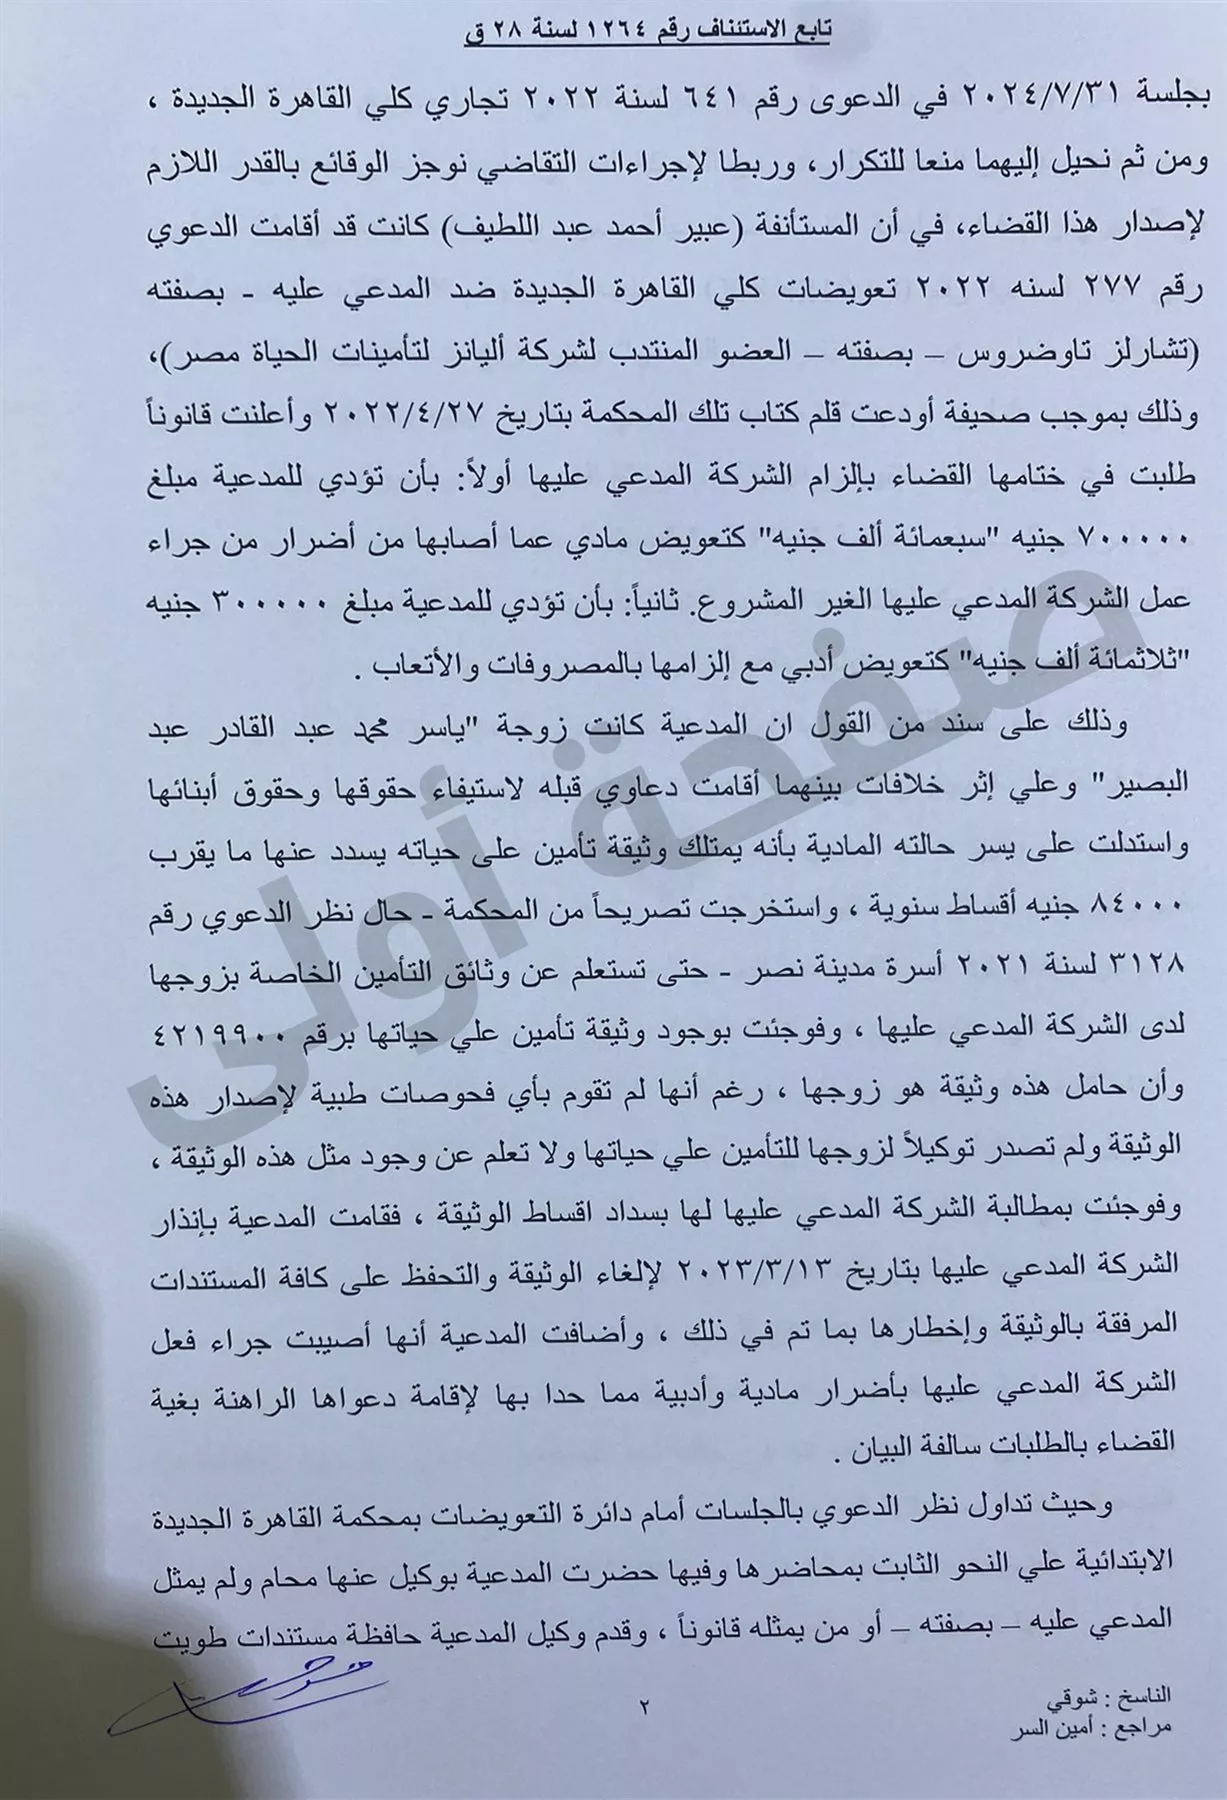
إكتشفت ان طليقها كان قد إستصدر من شركة تامينات كبرى وثيقة تامين على الحياة دون علمها .. رحلتها فى النزاع مع طليقها على مستحقيتها من نفقة لها وأولادها جعلها تعثر على الوثيقة الا انها فوجئت بالشركة ترفض التعامل معها بإعتبار ان زوجها هو مصدر الوثيقة.
فدخلت فى نزاع قضائى مع ركة التامين “أليانز” لتأمينات الحياة مصر وكشفت الدعوى ان الزوجة غكتشفت الوثيقة بالصدفة أثناء سعيها إثبات دخل طليقها. خلال نظر دعوى أسرية أقامتها للمطالبة بحقوقها وحقوق أبنائها.
وفي أثناء الاستعلام عن وثائق التأمين الخاصة به، ظهر اسمها في وثيقة تأمين على الحياة صادرة عن شركة أليانز، بقيمة تأمينية تبلغ 500 ألف جنيه، وبقسط سنوي يصل إلى 84 ألف جنيه، على أن يكون المستفيدون منها الورثة الشرعيين.
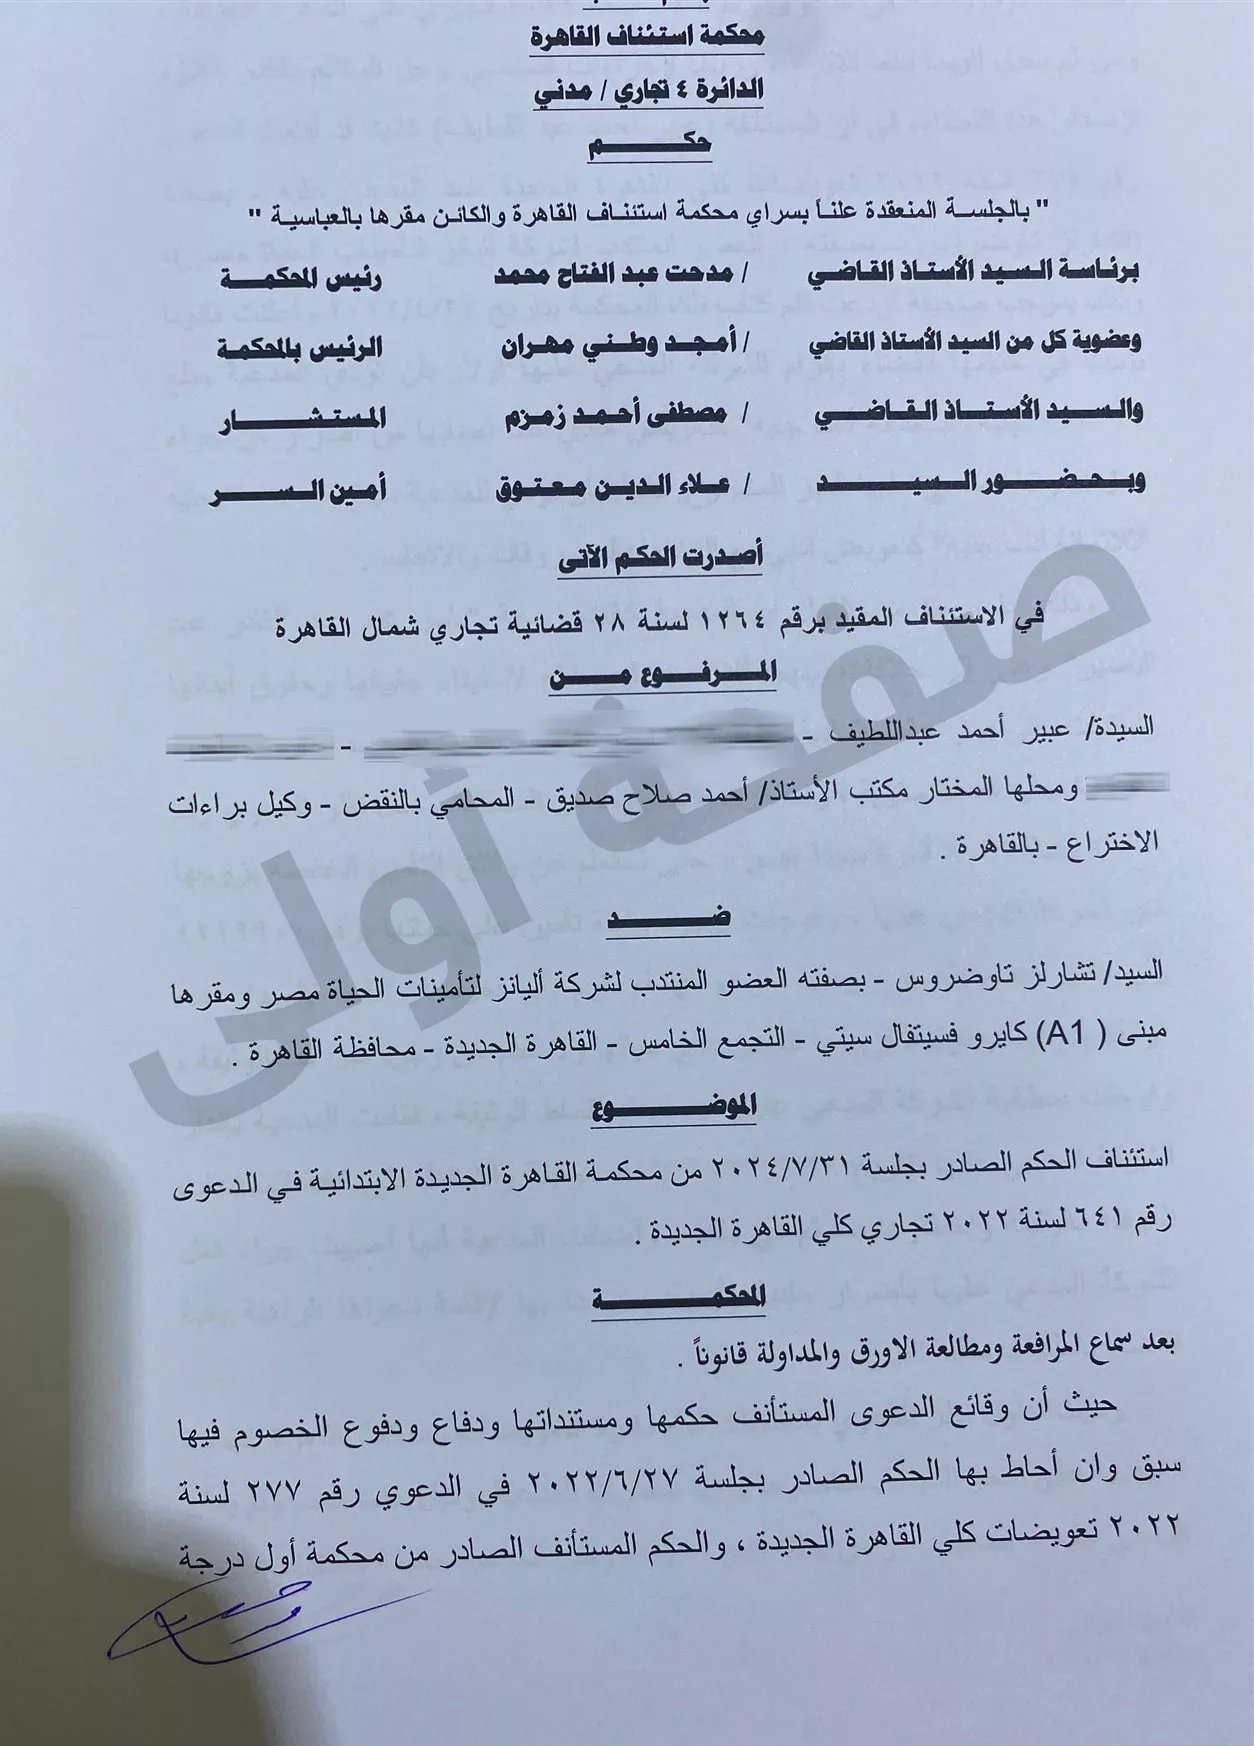
المفاجأة، وفقًا لما ذكرته عبير في دعواها، أنها لم تطلب إصدار الوثيقة، ولم تخضع لفحوصات طبية من أجلها، كما لم تمنح زوجها توكيلًا يتيح له التأمين على حياتها.
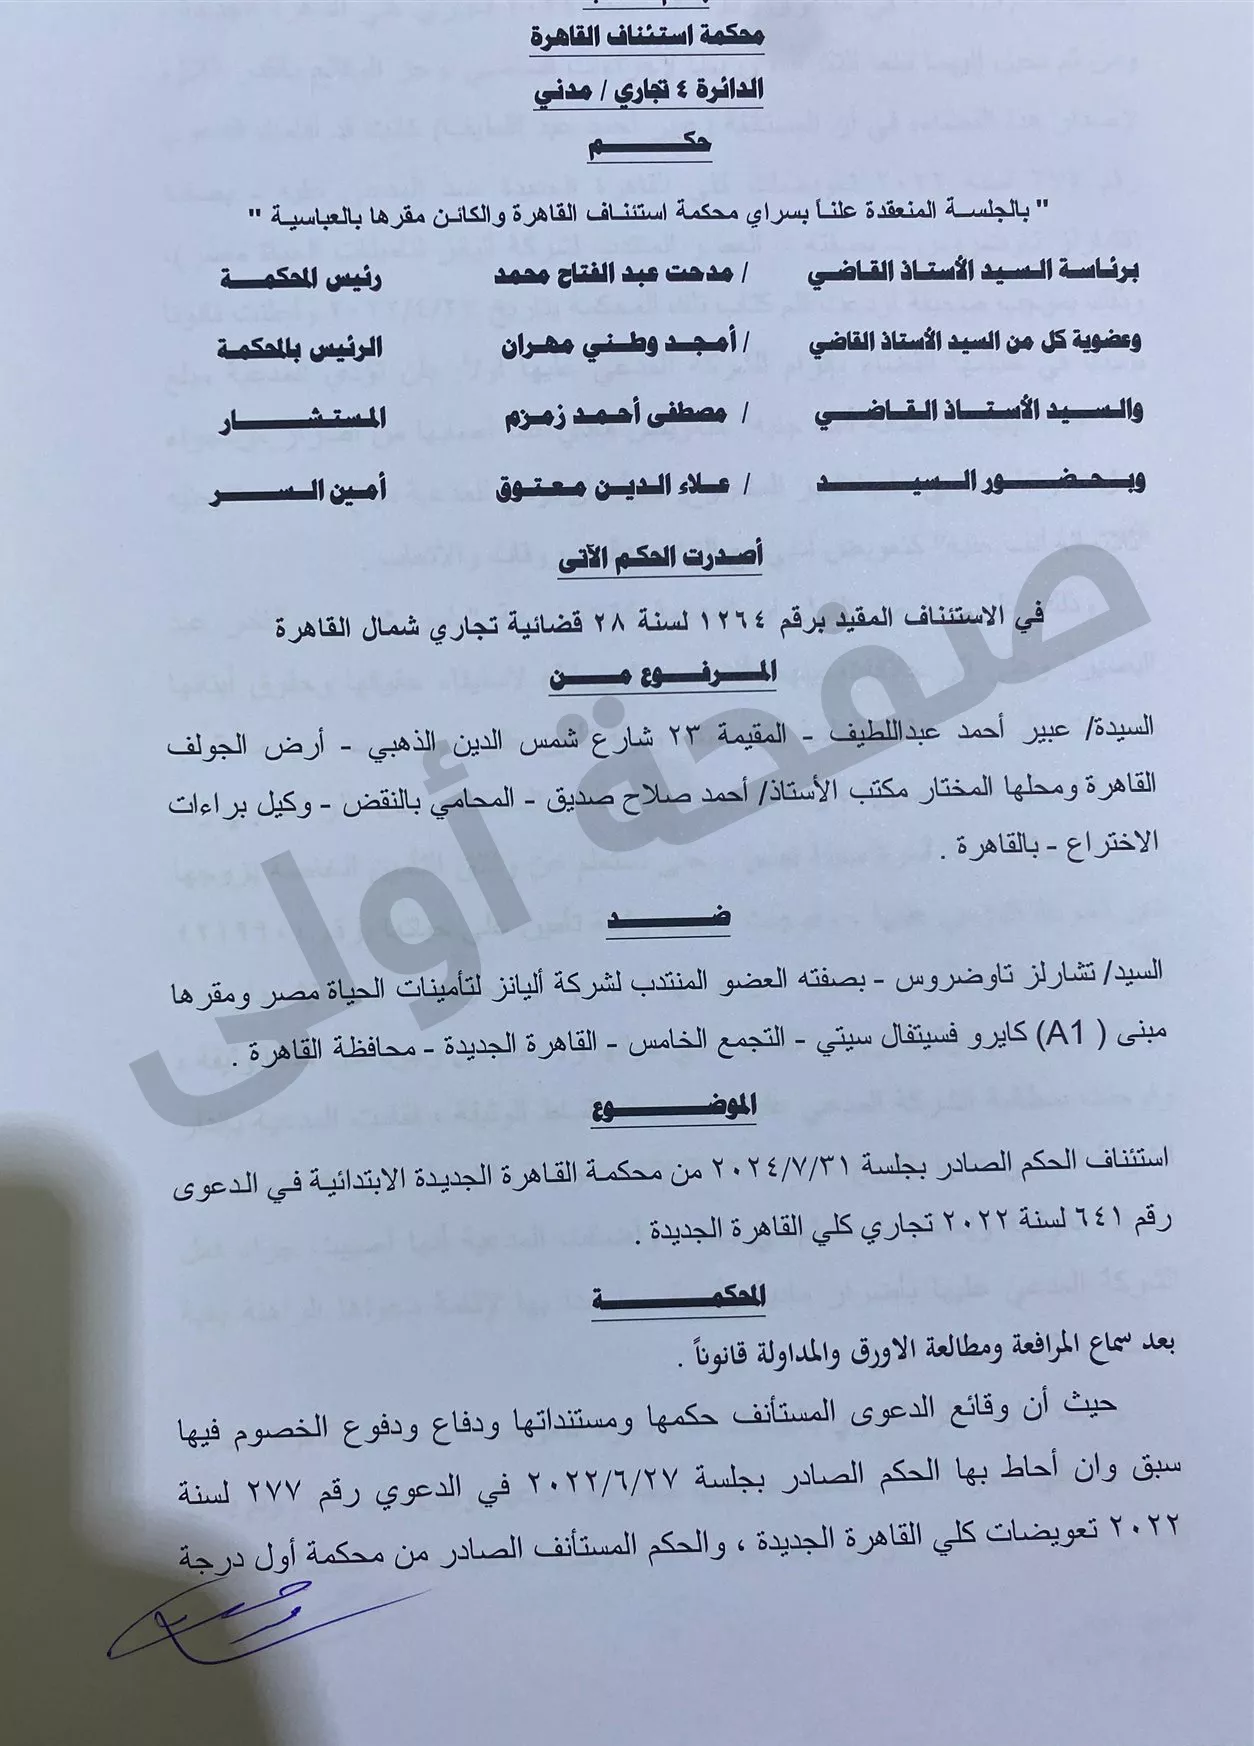
ومع ذلك، قالت إنها فوجئت بمطالبتها بسداد أقساط الوثيقة، وهو ما دفعها إلى مطالبة شركة أليانز لتأمينات الحياة بإلغائها والتحفظ على المستندات المرتبطة بها.
لم تكتفِ عبير بالاعتراض على الوثيقة، بل اعتبرت أن ما حدث ألحق بها أضرارًا مادية وأدبية، فتوجهت إلى القضاء مطالبة بإلزام شركة أليانز لتأمينات الحياة بتعويضها بمليون جنيه، موزعة بين 700 ألف جنيه عن الأضرار المادية و300 ألف جنيه عن الأضرار الأدبية.
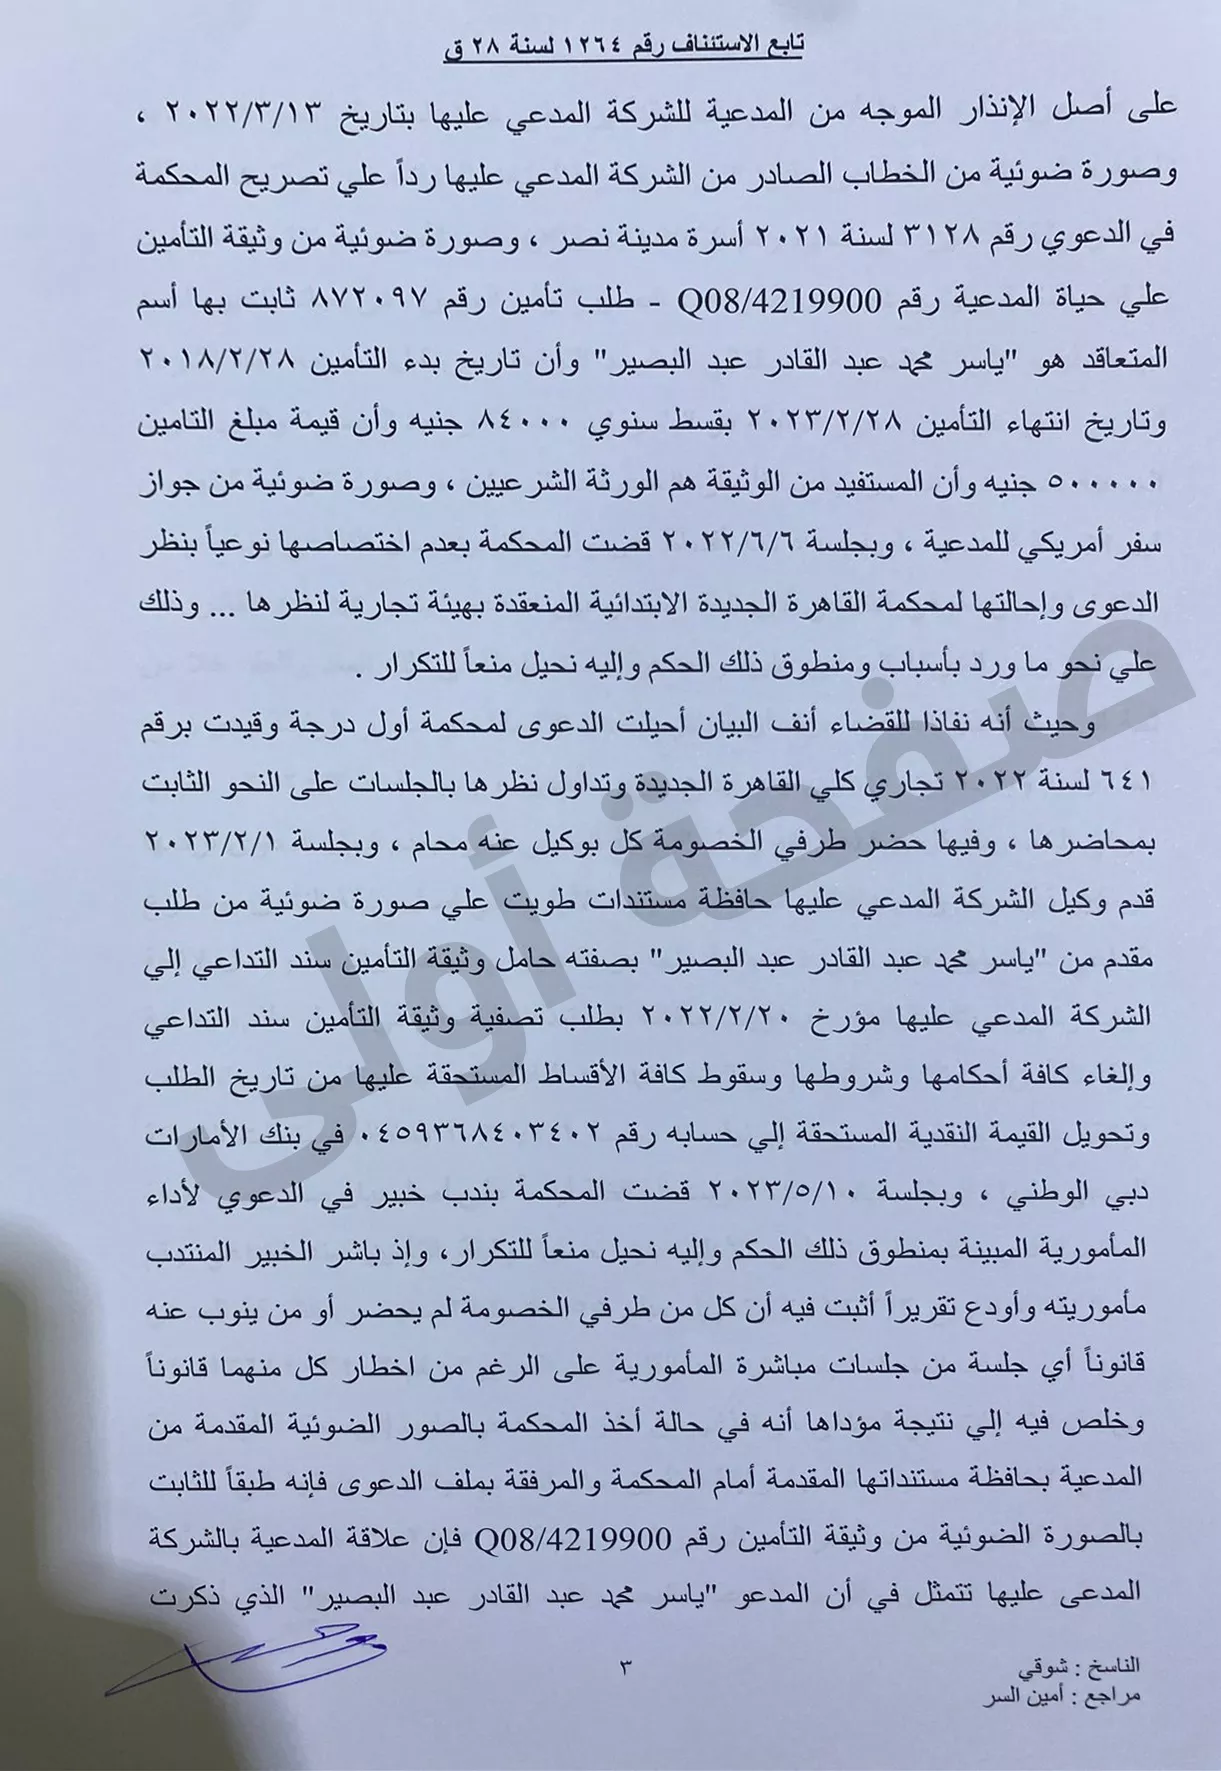
سر الزوج السابق
على الجانب الآخر، قدمت شركة أليانز لتأمينات الحياة مستندات تمسكت من خلالها بأن الوثيقة أُبرمت مع طليق المدعية ، وليس منها، وأنها ليست طرفًا في العقد ولا تتحمل التزامات ناشئة عنه. ولم يتوقف الأمر عند ذلك، إذ كشفت الأوراق أن الزوج السابق تقدم بطلب لتصفية الوثيقة وإلغاء شروطها، وطلب تحويل قيمتها النقدية إلى حسابه البنكي.
وأظهرت المستندات أن شركة أليانز لتأمينات الحياة نفذت التصفية وحولت مبلغ 244 ألفًا و50 جنيهًا و55 قرشًا إلى حساب طليق المدعية، وهو ما عزز اتجاه النزاع نحو سؤال قانوني أساسي: هل يكفي ورود اسم الزوجة باعتبارها الشخص المؤمن على حياته لاعتبارها طرفًا في العقد، أم أن المسؤولية تتحدد بمن أبرم الوثيقة والتزم بشروطها؟
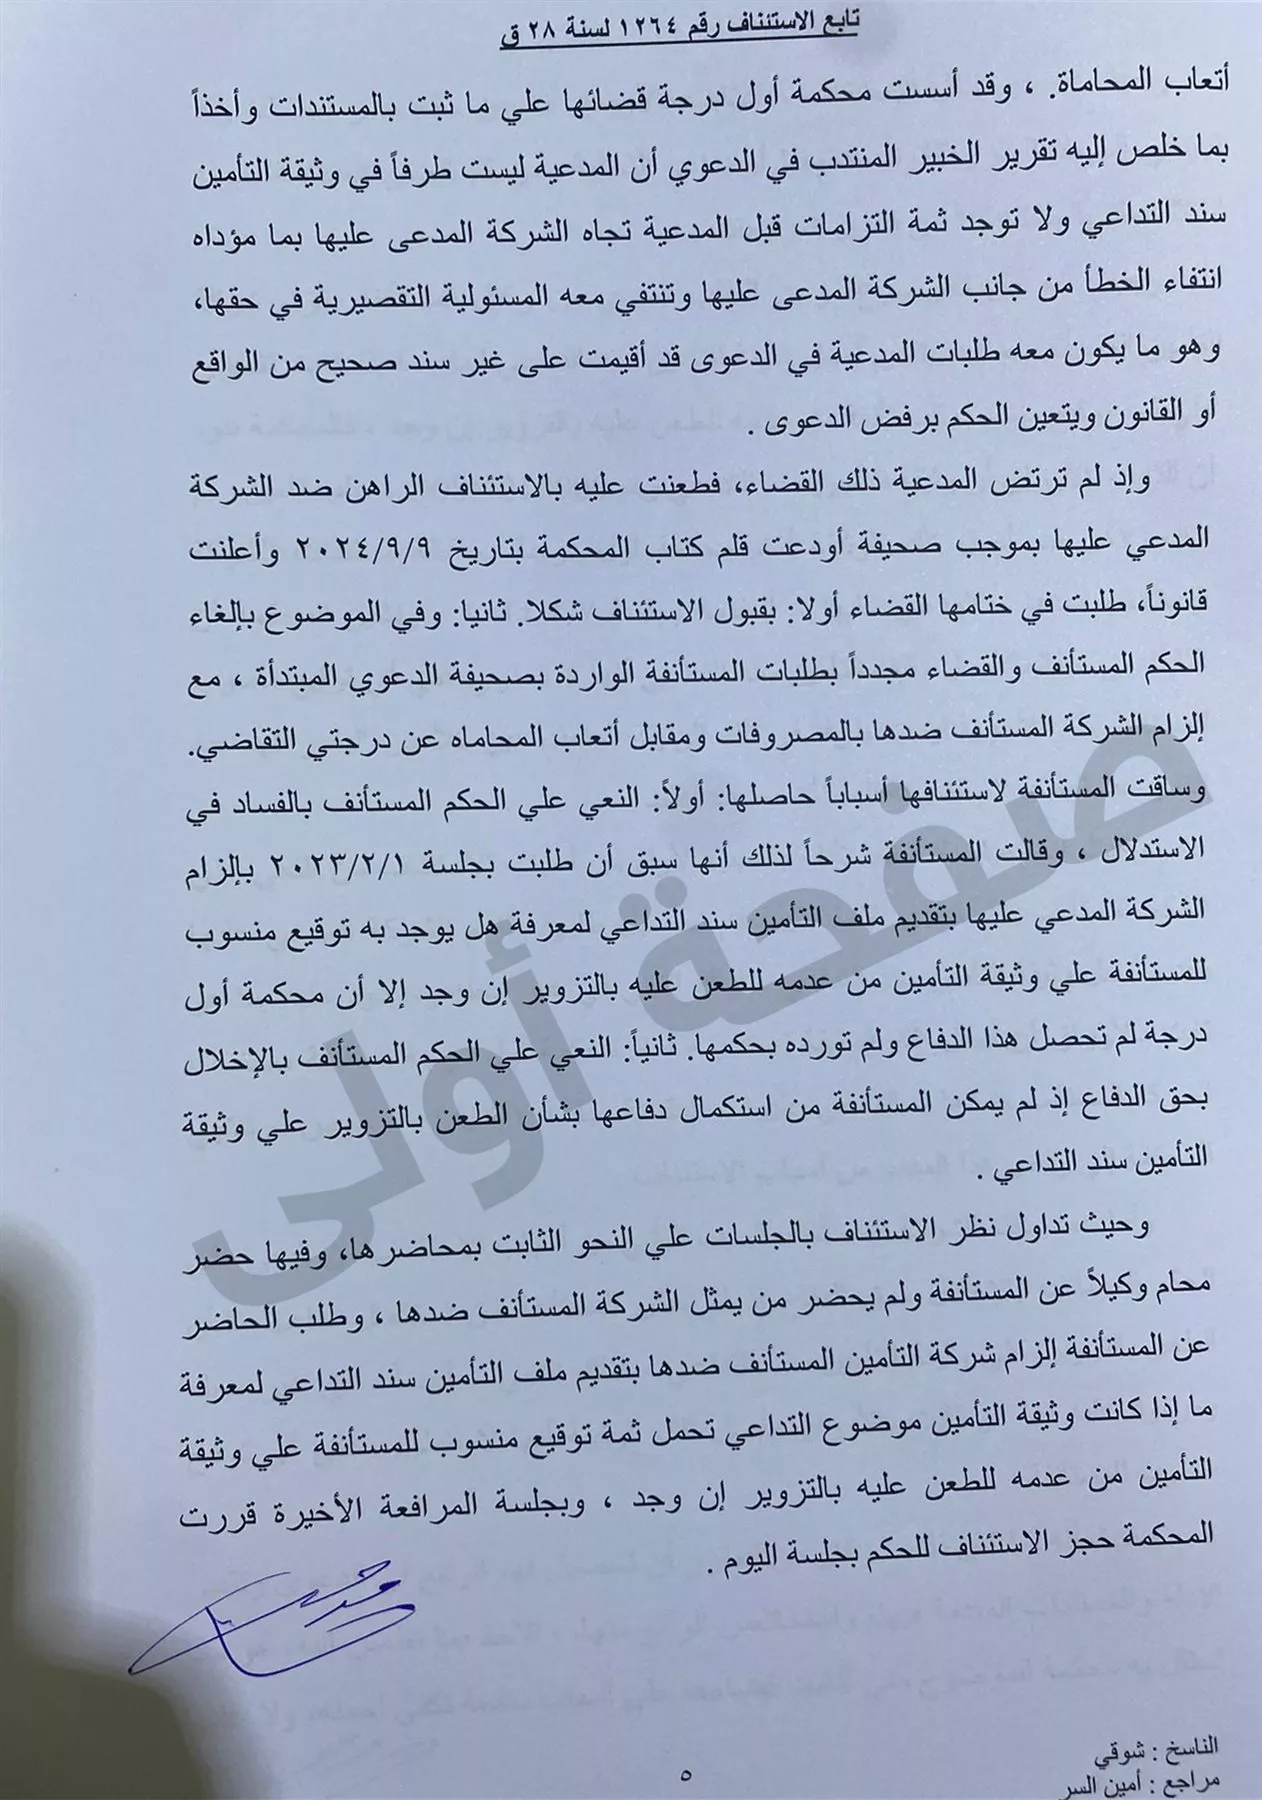
أمام محكمة أول درجة، خضعت المستندات للفحص، وانتهى تقرير الخبير إلى أن العلاقة التعاقدية قائمة بين زوج المدعية وشركة التأمين، وأن عبير ليست طرفًا في الوثيقة، كما لم يثبت من الأوراق وجود التزام عليها بسداد أقساطها. وبناءً على ذلك، رأت المحكمة أن الخطأ المنسوب إلى الشركة غير ثابت، وقضت في 31 يوليو 2024 برفض دعوى التعويض.
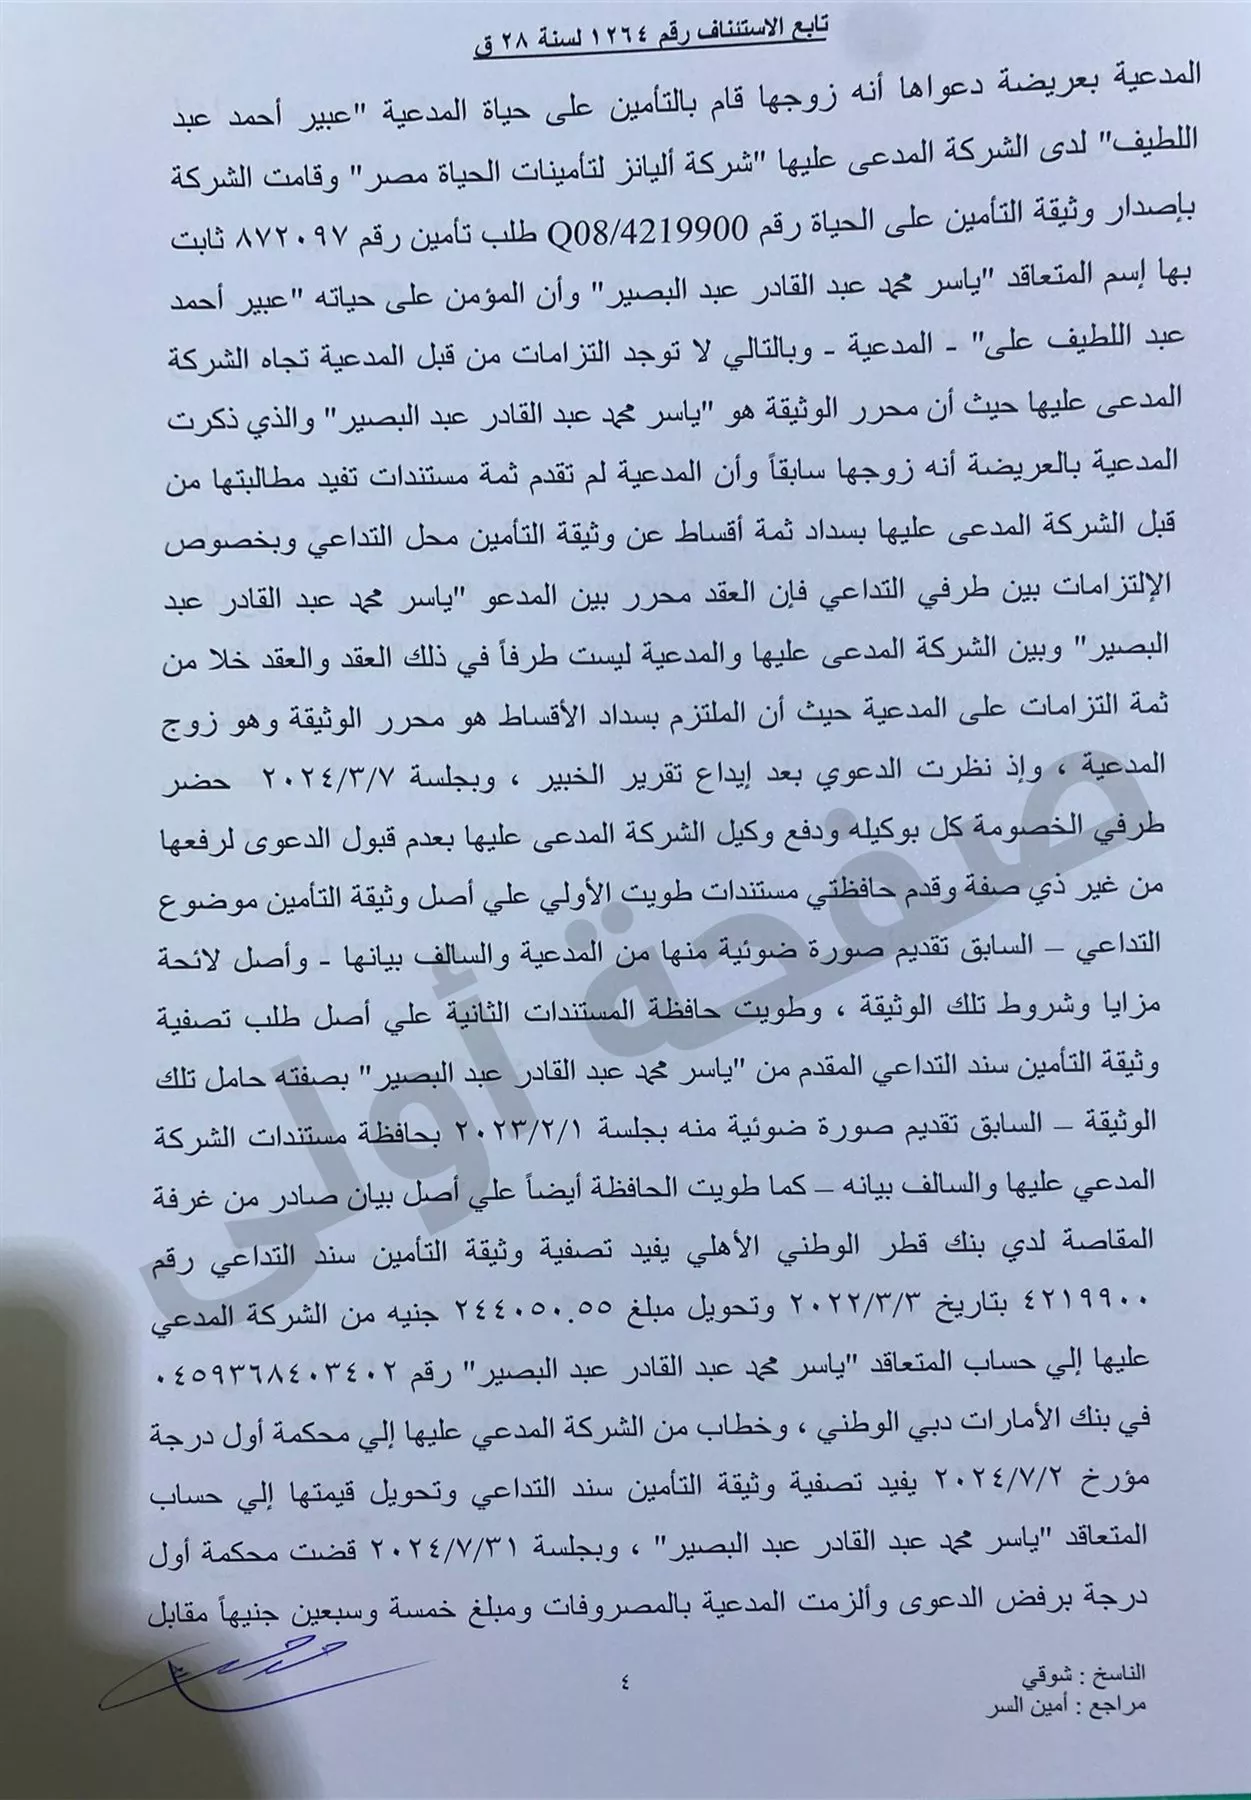
لم تقبل عبير الحكم، فطعنَت عليه أمام محكمة استئناف القاهرة، متمسكة بأن دفاعها بشأن فحص ملف التأمين لم يحصل على حقه من البحث، وأنها كانت تريد التأكد مما إذا كان الملف يتضمن توقيعًا منسوبًا إليها حتى تتمكن من الطعن عليه بالتزوير إذا اقتضى الأمر.
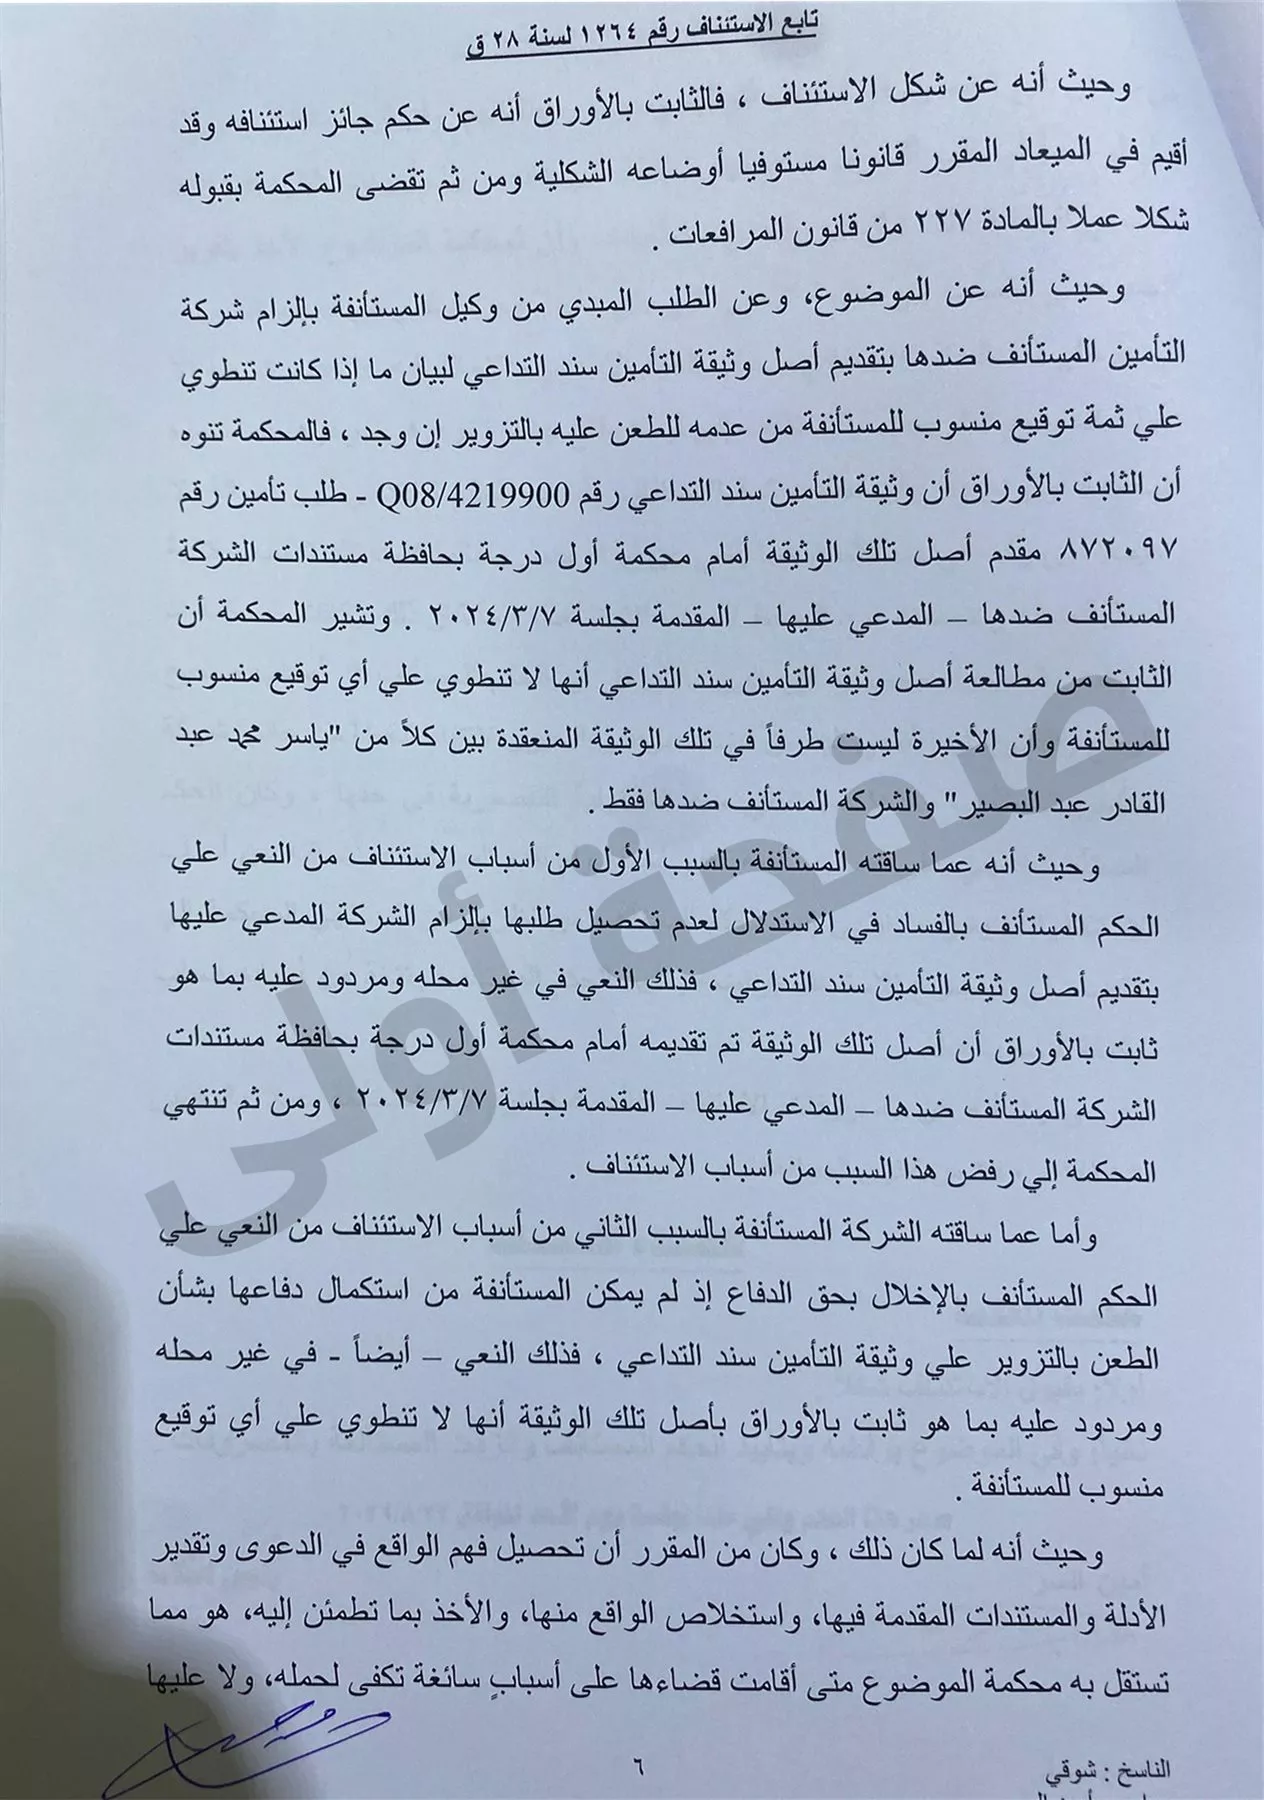
لكن المحكمة عادت إلى أصل وثيقة التأمين الموجودة بالفعل ضمن مستندات الدعوى، وتبين لها أنها لا تحمل أي توقيع منسوب إلى عبير، وأن طرفي التعاقد هما ياسر وشركة أليانز فقط. ومن ثم، لم تجد المحكمة في هذا الدفاع ما يغير من النتيجة التي انتهى إليها الحكم السابق.
وبعد مراجعة أسباب الاستئناف والمستندات، خلصت المحكمة إلى أن حكم أول درجة أقام قضاءه على أسباب سائغة، وأن عبير لم تقدم ما يكفي لتغيير النتيجة التي انتهى إليها بشأن انتفاء الخطأ في جانب شركة التأمين.
وفي 23 أغسطس 2026، أسدلت محكمة استئناف القاهرة الستار على النزاع، وقضت برفض الاستئناف وتأييد حكم رفض التعويض، مع إلزام عبير بالمصروفات.
وبذلك انتهت القضية إلى تثبيت موقف الشركة قضائيًا، بعدما رأت المحكمة أن مجرد ورود اسم عبير في وثيقة التأمين لا يجعلها طرفًا في العقد، وأن المستندات المقدمة لم تثبت وجود خطأ من جانب الشركة يبرر إلزامها بالتعويض.